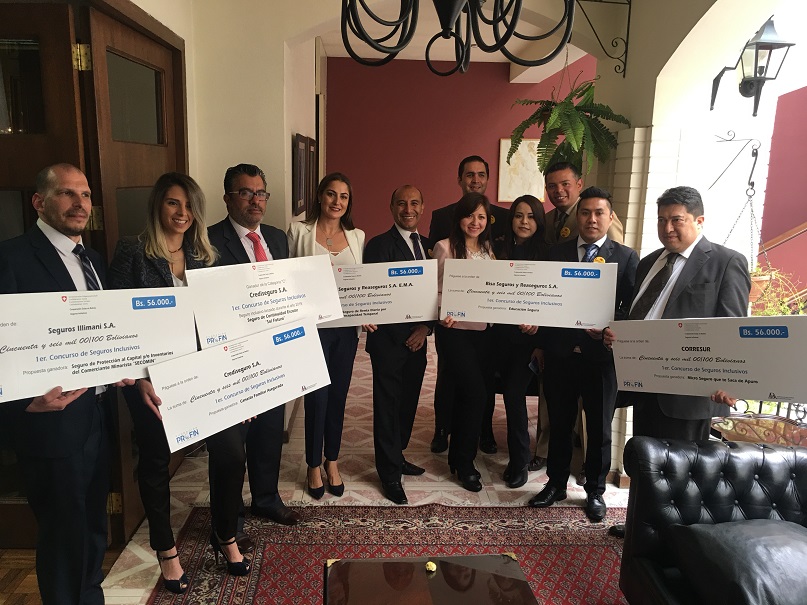
Representantes de las compañías de seguros; cuyos proyectos de microseguros ganaron el 1er Concurso de Seguros Inclusivos, promovido por la Fundación Profin y la Cooperación Suiza en Bolivia; junto a los organizadores del evento y otros invitados, compartieron un brindis en los ambientes del Círculo de la Unión, tras concluirse el acto de premiación.
Entre abrazos y felicitaciones, los protagonistas del acontecimiento celebrativo, degustaron de bocaditos calientes y una variedad de bebidas.
Cada uno de los productos ganadores recibió un premio de Bs 56.000. Este tiene el objetivo de incentivar la implementación e introducción de los innovadores productos de seguros en el mercado nacional hasta febrero del próximo año.
Bancos, Creditos, Ahorros noticias de la informacion Financiera de Bolivia, cotizacion del Dolar y demas. Contacto mail blogsnoticias@gmail.com
Mostrando entradas con la etiqueta MICROSEGUROS. Mostrar todas las entradas
22 octubre 2019
03 octubre 2019
Cuatro nuevos microseguros en el mercado
Como resultado del 1er Concurso de Seguros Inclusivos promovido por la Cooperación Suiza en Bolivia, a través de su proyecto Seguros Inclusivos, ejecutado por la Fundación PROFIN, se crearon cuatro innovadores microseguros de carácter inclusivo, dirigidos a personas de ingresos limitados. Los productos ganadores, diseñados por compañías aseguradoras, recibieron un premio de BOB 56.000. El premio en efectivo tiene el objetivo de incentivar - a corto plazo – la implementación e introducción de los mencionados productos en el mercado. El evento de premiación se llevó a cabo el en el Círculo de la Unión.
“Los productos ganadores son inéditos y están dirigidos a reducir los principales riesgos de un segmento de personas que no acceden a seguros, con condiciones simples y adecuadas”, explicó la Jefa de la Cooperación Suiza en Bolivia, Sra. Sophie Delessert. Por su parte, el director de la Fundación PROFIN manifestó: “Aun hay potencial de mejora en el país, en temas como reglas operativas claras, canales de distribución eficientes y conocimiento en materia de microseguros”.
Los ganadores
Los productos premiados se relacionan a: un seguro para transportistas del servicio público liviano frente a un posible riesgo de pérdida de ingresos de la renta diaria; un seguro de salud que además de cubrir consultas médicas, cubre servicios técnicos para el hogar (plomería y electricidad); un seguro para pagar la canasta familiar diaria con compras en supermercados, en caso de fallecimiento del asegurado; y por último, un seguro referido a la cobertura de bienes de capital, mercadería o inventario de comerciantes minoristas en caso de incendio.
En la ocasión, también se premió una propuesta de educación financiera en línea sobre seguros para jóvenes; y se entregó un reconocimiento especial a un microseguro vigente, que protege a niños y niñas para continuar sus estudios en caso del deceso de su padre, madre o ambos.
Estos innovadores productos de seguros y una propuesta de educación en el tema pertenecen a las compañías Alianza Seguros, Crediseguro, Seguros Illimani, Bisa Seguros y al bróker Corresur. De acuerdo a los términos del Concurso, estas iniciativas deberán ser desarrolladas y estar disponibles en el mercado de seguros –con costos adecuados y fácil acceso- máximo hasta el mes de febrero del 2020.
Concurso
El Concurso se dirigió a empresas de seguros y brókeres. Inició en abril y culminó en agosto del 2019. Compitieron 12 propuestas, mismas que fueron defendidas por sus representantes. Después de la evaluación de un jurado compuesto por expertos en el rubro: 6 resultaron galardonadas, 5 con premios en efectivo y 1 con una mención especial. El objetivo fue incentivar a los actores del sector asegurador, al diseño, generación y sostenibilidad de productos novedosos de seguros inclusivos, accesibles a las necesidades de protección de población boliviana con ingresos limitados.
10 julio 2016
Prodem y Nacional Vida Lanzan microseguro de salud por bs 35 al mes
En una alianza estratégica con Nacional Vida, Banco Prodem presentó el microseguro "Prodem Salud" que brinda la posibilidad de acceder a consultas médicas ilimitadas por un valor de Bs 35 cada mes, durante un año. "Es un microseguro de salud accesible y completo", dijo Bladimir Reverón, gerente general de Banco Prodem.
Este producto está disponible para todas las personas que quieran acceder a las especialidades de Medicina General, Pediatría, Ginecología, Cardiología, Gastroenterología, Traumatología, Dermatología y Urología. En caso de que el asegurado requiera atención odontológica, puede acceder a consultas ilimitadas con un costo adicional de Bs 20 por cada prestación de servicio. También se podrá acceder a exámenes de laboratorio, además de contar con una cobertura de hasta $us 100 en gastos médicos por accidentes.
05 mayo 2015
Fiebre de microseguros en Cochabamba
Con primas de cinco dólares anuales ahora los escolares pueden acceder a indemnizaciones de hasta mil dólares o con 47 bolivianos por mes el asegurado puede beneficiarse con una cobertura de salud familiar hasta por 4.642 dólares. Éstos son dos ejemplos de las muchas ofertas que han surgido en el mercado de seguros en Cochabamba durante los últimos meses.
Los bajos costos por altos valores agregados y la accesibilidad a los beneficios son los criterios principales que las aseguradoras toman en cuenta para realizar su escala de ofertas y elaborar productos para el mercado.
Los escolares, desde el nivel inicial hasta los 14 años, pueden acceder a microseguros contra todo tipo de accidentes, según el programa de La Boliviana Ciacruz, pagando cinco dólares (35 bolivianos) de prima anual que cubre: 400 dólares anuales para gastos médicos, 1.000 por muerte y 1.000 por invalidez total o parcial permanente.
Este seguro cubre todo tipo de accidentes durante las 24 horas del día y en cualquier lugar y no sólo cuando el estudiante está en clases.
Según el director de Negocios de La Boliviana Ciacruz, Manuel Sauma, en el municipio de Cercado existen cerca de 170 mil estudiantes en 400 escuelas, cifras tomadas en cuenta para desarrollar políticas de seguros accesibles.
En cuanto a salud, Bisa de Seguros y Reaseguros presenta “Ecosalud”, un microseguro al que las familias pueden acceder con el pago de una prima de 6,7 dólares (47 bolivianos) mensuales para beneficiarse de 138 prestaciones médicas y una cobertura de más 4.642 dólares (32.500 bolivianos) al año.
La cobertura médica está distribuida en medicina general, donde la atención es ilimitada y en especialidades (pediatría, ginecología, enfermedades respiratorias, traumatología, oftalmología, otorrinolaringología y gastroenterología). “Se trata de un seguro moderno, fácil de acceder, eficiente y de costo mínimo”, afirma el vicepresidente ejecutivo de la entidad, Alejandro Mac Lean.
El Banco Nacional de Bolivia (BNB) ofrece un programa para tarjetas de débito o crédito de esa entidad financiera. Con el pago de 11 bolivianos mensuales, que cubre robos, clonación y robo en plataforma exprés, la empresa le repone hasta 3.400 bolivianos, que es el monto máximo que se retira por día de un cajero automático.
Las víctimas de robos o clonaciones de tarjetas sólo deben presentar la denuncia realizada en la Fuerza Especial de Lucha Contra el Crimen (Felcc) para beneficiarse con la reposición.
Alianza, en tanto, ofrece microseguros para el hogar con primas anuales de 95 dólares que cubren hasta 50 mil dólares en caso de incendio, caída de rayo o explosión y hasta el 10 por ciento del valor total por conmoción civil, huelgas y daños maliciosos; sabotaje, vandalismo, vientos huracanados, tempestades; rotura o rajadura de vidrios cristales y espejos; entre otros.
Alianza también cuenta con un seguro para la educación y alimentación de la familia en la que con 50 bolivianos anuales se asegura un capital de 3.400 bolivianos que cubre hasta 1.000 bolivianos por muerte, invalidez total o parcial y 1.200 bolivianos por renta por canasta familiar y beneficio educacional, cancelados en 12 cuotas mensuales hasta el tope del capital.
En cuanto a accidentes de incendios y aliados, La Boliviana Ciacruz ofrece seguros para tiendas y domicilios comerciales que cubren hasta el 60 por ciento de los daños con el pago de una prima anual de 60 dólares.
Según el gerente regional de Nacional Vida, Humberto Guzmán, en seguros de vida de carácter masivo con primas de 30 bolivianos anuales se aseguran capitales de hasta 1.000 dólares, lo que cubre muerte accidental, pérdida total o parcial y reembolso de gastos médicos.
Nuevas ofertas
El presidente de la Asociación Boliviana de Aseguradoras (ABA), José Luis Camacho, afirma que desde hace cinco años se realizan investigaciones para ofrecer al mercado seguros accesibles de bajos costos, pero con alto valor agregado.
Camacho manifiesta que la sociedad boliviana exige cada vez más productos simples, sencillos y rápidos, que son las tres variables que se toman en cuenta para planear productos al mercado.
Requisitos
• Inventariado valorizado del contenido
• Inspección de prerriesgo
• Carnet de identidad
• Verificación del estado actual de inmueble
• Certificado de nacimiento
• Llenado de formularios
• Fundeempresa
• NIT
• Facturas de importación
• Denuncia en caso de robo
IDENTIFICAN FALTA DE ALIANZAS ESTRATÉGICAS CON EL ESTADO
En Bolivia, dos de cada 100 personas cuentan con seguro
En Bolivia sólo el 2 por ciento de la población cuenta con seguros en general, por lo que vivimos en el país con menor tasa de penetración en comparación con las demás naciones de América Latina, según el presidente de la Asociación Boliviana de Aseguradoras (ABA), José Luis Camacho.
“¿Cuál es el problema? Hace falta construir alianzas estratégicas con el Estado para el impulso se su sector a través de nuevas normativas”, explica el Presidente de ABA.
“Hay todavía un mundo por trabajar con los mercados y todavía se continúa penetrando en mercados más bajos; no hemos caído este año se ha mantenido (el porcentaje de crecimiento)”, afirma.
Camacho agrega que la inversión de particulares en seguros para salud, para vivienda y hogar, además de los motorizados y de vida, es más elevada en comparación a la inversión que realizan las empresas privadas para otorgar seguros a sus trabajadores.
Según el gerente regional de Nacional Vida, Humberto Guzmán, el país todavía no ha tomado en serio la necesidad de que cada ciudadano cuente con un seguro de vida o de salud, cuando en otros países es indispensable este requisito.
Guzmán afirma que en Bolivia ni siquiera se paga impuestos al seguro de vida (algo ya vigente en otros países) precisamente para fomentar el acceso al seguro.
Camacho, por su parte, explica que “en el país hay grandes problemas incluso de afiliación a la Caja Nacional de Salud (CNS) y la Caja Petrolera. Hay grandes problemas para cumplir con el trabajador, no hay seguros obligatorios contra accidentes, y no de autos sino de personas (laborales)”.
En Bolivia, en 2014 se contó con 417 millones de dólares en seguros según la Autoridad de Fiscalización y Control de Pensiones y Seguros (APS), afirma Guzmán.
Los reportes de siniestros por modalidad publicados por la Autoridad de Fiscalización y Control de Pensiones y Seguros (APS) indican que en 2014 se lograron 13.841.000 dólares en seguros generales del ramo de incendios, 292.000 dólares en robos, 4.034.000 en riesgos varios y misceláneos, 2.253.000 dólares en accidentes varios.
El 2014 se reportaron 129.053.000 dólares en siniestros de seis modalidades de seguros, que resultan de la sumatoria de datos obtenidos de los informes de las entidades aseguradoras reguladas por la APS en todo el país.
Datos
La Autoridad de Fiscalización y Control de Pensiones y Seguros (APS) controla y supervisa a siete empresas de seguros de personas y a cinco empresas de seguros generales a nivel nacional, de los cuales cinco prestan servicios en Cochabamba.
23 diciembre 2014
Microseguros crecen hasta un 30% en 2014
Un crecimiento sostenido que va del 20 al 30% es el que están registrando los microseguros en Bolivia gracias a una mayor oferta de productos y, sobre todo, por el bajo costo de las primas, que van desde los $us 5 en adelante. Las coberturas en salud y los seguros de vida son las ofertas más aceptadas por la población.
Mario Aguirre, gerente nacional de Seguros Masivos de Nacional Vida, indicó que se registró un crecimiento promedio anual del 20% en los últimos cinco años, mientras que Carolina Pozzoli, jefa nacional de Microseguros y Seguros Masivos de Alianza Grupo Asegurador, informó de que este año tendrán un crecimiento cercano al 30%.
“Aún queda el desafío de educar y sensibilizar a la población para que acceda a este tipo de cobertura, pues actualmente existe un desconocimiento y el miedo a la ‘letra chica’ en los contratos”, sostuvo Pozzoli.
Nuevos productos
Con el fin de captar más asegurados, Alianza y Farmacias Chávez lanzaron una póliza de vida y gastos médicos que incorpora a sus beneficiados asistencia en caso de presentarse alguna emergencia en el hogar, relacionada con plomería, electricidad, vidrios y cerrajerías, además de asistencias médicas y legales; la póliza tiene un valor anual de Bs 90.
Desde Nacional Vida informaron de que recientemente se presentó en Montero una cobertura piloto de salud y se espera que en breve sea lanzada en el país.
El seguro consiste en consultas ilimitadas en especialidades médicas, como medicina general, ginecología, pediatría y odontología, con un monto mensual de $us 5.
A pesar de que existe una amplia oferta de productos de microseguros que van desde la cobertura de accidentes hasta incendios, los seguros de salud y los de vida son los más exitosos debido a que son ampliamente difundidos por las entidades financieras, indicaron las aseguradoras consultadas.
Crecimiento sostenido
Según los últimos datos oficiales de la Asociación Boliviana de Aseguradoras (ABA) publicados en 2012, los microseguros tuvieron un crecimiento promedio anual del 12% en los últimos cinco años. Ese año el sector asegurador alcanzó una producción directa neta de primas de $us 310 millones y un crecimiento del 17,9% con relación al 2011
08 octubre 2013
El microseguro se abre espacio entre los agricultores del país
EL MICROSEGURO ES UNA ALTERNATIVA GARANTIZADA PARA LOS AGRICULTORES.
Los productores de papa, durazno y maíz pueden acceder hoy a innovadores ofertas de microseguro a fin de mejorar la seguridad de sus cultivos. En Tarata también se está implementando, desde el mes de julio pasado, el Fondo de Transferencia de Riesgo (FTR) del durazno destinado a los productores de este rubro, que al momento cuenta con más de 60 afiliados.
El 3 de octubre pasado, la Fundación para el Desarrollo Productivo y Financiero (Profin) inauguró en Tarata el microseguro para el sector de maíz. El Ejecutivo Regional de Campesinos de Tarata (Cochabamba), Ignacio Ayarachi, destacó los perjuicios a los que se enfrentan en esta época y valoró la oportunidad de contar con esta alternativa que les ayuda a proteger sus inversiones. Entre los beneficiarios del microseguro se encuentran también los productores de papa de la región lacustre del lago Titicaca (Batallas) que ya recibieron la indemnización por la pérdida de la producción. Similar iniciativa se tiene previsto desarrollar en Punata. En la fecha, 35 agricultores de los municipios de Entre Ríos y Yacuiba afectados por la sequía en 71.5 hectáreas se beneficiaron también con la indemnización correspondiente.
El microseguro Vida Agrícola de Latina Seguros fue diseñado para brindar apoyo a los pequeños productores y otorga cobertura no sólo a los cultivos, sino también a la familia y los bienes de los mismos. Vigente desde diciembre de 2011 en el departamento de Tarija, este seguro realizó su primera indemnización en junio del pasado año, con el pago en la cobertura de bienes a la agricultora Celinda Bamba, del municipio de San Lorenzo, quien sufrió daños en su vivienda a causa de intensas lluvias. “Tenemos una buena noticia para comunicar pues los pequeños productores de maíz de Tarija verán compensadas las pérdidas de sus cultivos gracias al microseguro”, destacó Ramiro Quiroga, gerente general de la compañía.
COBERTURA
Cubre los riesgos climáticos que pueda sufrir la producción como sequía, incendios, inundaciones, granizo y heladas. Al momento de la cosecha, la compañía aseguradora mide el rendimiento por superficie en cada zona y otorga este beneficio, con una cobertura calculada tanto para los cultivos de papa como para los de maíz. Vida Agrícola ha sido desarrollado por las aseguradoras Latina Seguros y Nacional Vida, por iniciativa de Profin, principal gestor de este microseguro. Se comercializa a través de las agencias de Ecofuturo y de Prodem en el departamento de Tarija, donde el seguro inició su cobertura. Asimismo, se tiene previsto extender próximamente dicha cobertura a los departamentos de Cochabamba y Chuquisaca.
“El microseguro Vida Agrícola es muy accesible, pues es barato y sencillo de adquirir. La compra del microseguro se realiza en instituciones financieras de confianza cercanas a la comunidad del productor y los pagos son rápidos y fáciles de tramitar, porque se confía en la honestidad del agricultor. Este es un microseguro que sirve para la protección real que sufre el productor de papa y maíz todos los años”, precisó Quiroga.
El microseguro protege al productor contra daños materiales de sus bienes hasta un valor de Bs 21.000. Esos bienes pueden ser la vivienda; contenido de la vivienda (muebles, enseres, televisor, cocina, refrigerador, radio y herramientas de trabajo) e insumos (semilla, plaguicidas, herbicidas, abonos y víveres), dañados ya sea a causa de robos, incendios y daños meteorológicos, entre otros. Esta cobertura tiene una duración de seis meses.
Además, la aseguradora realiza la cuantificación de los daños durante la cosecha por muestreos aleatorios en cada zona o municipio, y si el rendimiento de los cultivos está por debajo del promedio histórico del municipio, corresponde la indemnización, explicó Quiroga. “Este seguro constituye una valiosa ayuda para sobrellevar las pérdidas que puedan sufrir por estos y otros factores”, sostuvo el Gerente General.
16 marzo 2013
El microseguro apalanca al mercado asegurador boliviano
Asegurar la tarjeta de débito en previsión a un asalto por menos de 6 bolivianos al mes o contar con un seguro médico completo por 47 bolivianos, también mensuales, son algunas de las posibilidades que ofrecen los microseguros, un producto que al ser económico ha impulsado con fuerza el mercado asegurador en el país, logrando un promedio anual de crecimiento de 12 por ciento en los últimos cinco años, según datos proporcionados por la Asociación Boliviana de Aseguradoras (ABA).
Comparativamente, Bolivia se encuentra entre los países latinoamericanos con mercados de seguros menos desarrollados.
Esta comparación se realiza en función a índices como el gasto per cápita en seguros (densidad) y el de participación del seguro en el PIB (penetración).
El nivel de las primas o cuotas en relación al PIB en Latinoamérica es del 2,9 por ciento, frente a la franja del 5 al 10 por ciento de países europeos. Los países latinoamericanos con mercados de seguros más desarrollados son Chile (las primas suponen el 4 por ciento del PIB), Venezuela (3,6 por ciento), Panamá (3,5 por ciento) y Brasil (3,4 por ciento). En cambio, Paraguay está en el 1 por ciento y Guatemala, en el 1,1 por ciento. México se sitúa en el 1,8 por ciento y Argentina, en el 2,2 por ciento. Bolivia está en el 1,28 por ciento.
A pesar de ese bajo porcentaje, los registros de la ABA señalan que durante el año 2012 el sector asegurador boliviano alcanzó una producción directa neta de primas de 310 millones de dólares y tuvo un incremento del 17,91 por ciento con relación al año anterior. Con relación a hace 10 años, el crecimiento fue de poco más de 102 por ciento.
Esa expansión es producto de la introducción de los microseguros y muchas aseguradoras los emplean para ampliar la cobertura de sus operaciones y como un servicio social para que la población pueda adquirir un seguro a costo accesible, explica el gerente de la ABA, Justino Avendaño.
Aunque la ABA no cuenta con cifras sobre el porcentaje de microseguros que corresponden a cada ramo porque la Autoridad de Fiscalización y Control de Pensiones y Seguros (APS) no publica esa información, la fuerza del producto se hace evidente en los estados financieros de las aseguradoras, que dan cuenta que las siete compañías de seguros generales del mercado tuvieron un resultado de 10,1 millones de dólares. Por su parte, las siete compañías de seguros de personas alcanzaron un resultado de 7,4 millones de dólares. Las cifras son hasta noviembre de 2012, últimos datos disponibles de la APS.
Por otra parte, la cultura del seguro en el país también ha ido creciendo paulatinamente y se ha fortalecido, apunta Avendaño, puesto que hace pocos años solamente algunos sectores específicos de la sociedad como el empresarial, el estatal y la población de recursos económicos medios y altos conocían la importancia de contar con un seguro. Ese panorama ha cambiado gracias al Seguro Obligatorio contra Accidentes de Tránsito (SOAT) y a la implementación de los microseguros.
Por el mayor monto en primas, el ramo de mayor demanda es el seguro para automotores con 16,52 por ciento de la cartera, incendio con 15,85 por ciento y desgravamen hipotecario con 12 por ciento que juntos representan el 44,37 por ciento de la producción total. Les siguen los ramos de vida individual con 7,58 por ciento y ramos técnicos con 6,61 por ciento.
Avendaño destaca que pese a la crisis financiera internacional, el caso de los seguros en el país es destacable por la solidez y la tendencia sostenida de crecimiento del sector, enmarcadas en una exigente regulación del órgano fiscalizador.
Para este año, las expectativas del sector están puestas también en el seguro agrícola como otro producto que puede aportar a generar la expansión del mercado asegurador.
Innovación
• La creación de productos innovadores mantiene dinámico el mercado asegurador, una muestra es Ecosalud, un seguro médico lanzado recientemente, creado para quienes no cuentan con ese servicio en el sistema tradicional y está al alcance por 47 bolivianos al mes.
• Los usuarios pueden beneficiarse con 138 prestaciones, ocho especialidades, cirugía, emergencias y laboratorio, con una cobertura de 32.500 bolivianos al año.
• Fue creado con por la alianza de Ecofuturo, BISA Seguros y Reaseguros S.A., Prosalud y Aon Bolivia, firma experta en administración de riesgos.
• El seguro está disponible en La Paz, El Alto, Santa Cruz y Cochabamba y funciona con un sistema de control biométrico pues la afiliación, control y atención se realizan con huella digital y para acceder a él hay que tener o abrir una cuenta en Ecofuturo.
PARA TENER EN CUENTA
• ¿Qué es lo más importante a la hora de contratar un seguro?
Se debe leer y entender a detalle y cabalidad el contenido y las condiciones de la póliza antes de su aceptación.
• ¿Se puede pedir rectificación del contrato?
El Artículo 1013 del Código de Comercio estipula que si el tomador o asegurado encuentran que la póliza no concuerda con lo convenido o con lo propuesto, pueden pedir la rectificación correspondiente por escrito, dentro de los 15 días siguientes a la recepción de la póliza.
• ¿Qué sucede cuando hay mora?
De acuerdo al Artículo 1018 del Código de Comercio, el incumplimiento en el pago de la prima suspende la vigencia del contrato.
• ¿Se puede rescindir el contrato?
Según el Artículo 1023 del Código de Comercio, el contrato de seguro, excepto el de vida, puede ser rescindido por voluntad unilateral de cualquiera de las partes contratantes, siempre que ello se estipule en la póliza.
FALTA POSICIONAR EL SEGURO EN EL PÚBLICO
Hay desconfianza y desconocimiento en el mercado
La empresas aseguradoras identifican dos principales obstáculos para la penetración en el mercado y son la desconfianza que siente el público respecto al cumplimiento del pago de primas y el desconocimiento sobre los beneficios de contar con un seguro.
El gerente regional de Bisa Seguros, Jorge Zamora, señala que si bien es notorio el crecimiento sostenido del mercado asegurador, en los últimos años, lo que las aseguradoras buscan es cambiar el mercado.
"Falta que entre el seguro en la cultura de la gente, que se dé cuenta que con un mínimo aporte puede contar con este respaldo", observa.
"Aproximadamente el 90 por ciento de la gente que tiene un seguro es porque se vio obligada a comprar el SOAT (Seguro Obligatorio de Accidentes de Tránsito), es un tema cultural el que nos lleva a desconfiar", opina.
Muy asociado está el desconocimiento de las opciones que brinda un seguro, una barrera que el SOAT ayudó un poco a vencer.
Por su parte, la encargada de Microseguros y Fuerza de Ventas de Alianza Seguros, Vanny Quiroga, añade que lo que se observaba en el mercado era que la gente percibía a los seguros como un producto consumido sólo por élites.
"Entonces, lo que quisimos fue cambiar esa percepción. Nos encontramos, por ejemplo, con que el público pensaba equivocadamente que las aseguradoras buscan no reconocer el pago de las primas y eso se debía, sobre todo al desconocimiento de cómo funcionan", comenta.
Explica que, en vista de ese panorama, las aseguradoras simplificaron sus procedimientos y requisitos. "Ahora los seguros (específicamente en el caso de los microseguros) tienen una mínima de exclusiones y un tratamiento diferente, incluso el trámite es más ágil y, obviamente, más económico", explica.
Además de económicos, los microseguros ofrecen cobertura a grupos grandes como en el caso de seguros para la familia completa o para comerciantes.
Zamora añade que personal especializado e infraestructura también son importantes para continuar trabajando en la apertura del mercado.
Es por eso que Bisa Seguros creó una Gerencia Nacional de Microseguros y de Seguros Masivos con el objetivo de generar productos que brinden cobertura a grandes grupos y entre sus perspectivas está lanzar un producto para los productores de fruta del valle alto cochabambino.
OPINIÓN
Anibal Casanovas. Sub gerente corporativo nacional - Área Comercial - Grupo Asegurador Alianza.
"Aún falta evangelizar al mercado"
Aunque el mercado de los seguros en Bolivia tiene muchos años, la incursión ha sido bastante lenta. Básicamente, lo que se tuvo que hacer es crear diferentes seguros para diferentes tipos de mercado.
Antes los seguros estaban diseñados para la clase alta o media que adquirían seguros de vida, para vehículos o empresas.
Entonces había un gran segmento de población que estaba desatendido y es a ese público al que las aseguradoras comenzaron a enfocarse con la oferta de seguros de salud, de vida o para vehículos pero a precios accesibles.
Antes, un seguro mensual de vida costaba entre 30 a 200 dólares. Ahora hay seguros de vida hasta de 50 bolivianos mensuales que ofrecen cobertura por fallecimiento o incapacidad e incluyen a toda la familia; en el caso de salud, los seguros bajaron de 50 a 5 dólares por mes. Entonces, esta cobertura es fundamental porque brindamos respaldo a personas de escasos recursos. Lo que se busca es dar cobertura a precio justo.
Y la apuesta es bastante fuerte, es por eso que actualmente, muchas empresas están haciendo alianzas estratégicas. Por ejemplo, hay entidades financieras aliadas con farmacias u otro tipo de empresas, no precisamete del ramo, pero que tienes llegada directa a sus clientes.
A pesar del avance, aún falta bastante para madurar la cultura del seguro en el país, falta "evangelizar" al mercado y la estrategia es llegar al público con productos accesibles.
Así surgió el microseguro como un producto para facilitar el acceso a seguros de vida, de salud, para vehículos o para el hogar.
En los últimos años, la mayor oferta fue de seguros de vida y tuvo muy buena recepción.
El mercado asegurador en el país ha ido creciendo y evolucionando.
12 julio 2012
Trabajadores se abren a microseguros
Se estima que por lo menos 25 mil trabajadores, incluyendo a sus familias, serán beneficiados por la cobertura de distintos tipos de seguro a través del acuerdo estratégico entre la Cámara de Industria, Comercio, Servicios y Turismo (Cainco) y el Grupo Asegurador Alianza.
"Uno de los objetivos de Cainco es proteger lo más valioso de las empresas, sus trabajadores. En ese sentido es que estamos ampliando este beneficio a más empresas afiliadas con el objetivo de que las familias de los trabajadores incrementen sus beneficios en salud, seguros de vida y de sepelio", afirmó el gerente de Relacionamiento con el Asociado de Cainco, Luis Fernando Strauss.
Por su parte, el Subgerente Nacional Corporativo del Área Comercial de Alianza, Anibal Casanovas, manifestó que encuestas recientes indican que descontando los seguros de salud ofrecidos por las Cajas de Salud, alrededor de 90 por ciento de los bolivianos no dispone de algún tipo de seguro ofrecido por alguna firma aseguradora.
Los datos revelan que en muchos de los casos eso se debe a que consideran que el seguro es inaccesible por las primas que deben pagar para estar cubiertos, aspecto que queda altamente disminuido con la incorporación de los Microseguros.
El año pasado se inició una campaña destinada a incorporar a los trabajadores de las empresas afiliadas a Cainco con seguros de salud, vida y sepelio.
08 julio 2012
Los microseguros apuntan al 49% de los bolivianos
El 49% de la población vive con un poco más de dos dólares, según datos del Instituto Nacional de Estadísticas (INE) registrados en 2010. Precisamente, los microseguros apuntan a este grupo de personas de reducidos ingresos. Se identificó que los microseguros tienen dos aspectos. El primero referido a la protección social, a través de posibilitar el acceso a beneficios que son catalogados ya como derechos humanos, tal es el caso de la salud; y el segundo a un nuevo mercado, pues, como se dijo en Bolivia, el 49% de la población está dentro de este rango.
07 julio 2012
Microseguros Para quienes ganan más de 2 dólares
Según la Organización Internacional del Trabajo (OIT), los microseguros tienen dos aspectos complementarios. El primero referido a la protección social, y el segundo a un nuevo mercado, referido a la población boliviana que vive con un poco más de 2 dólares diarios, que según datos del INE, este nuevo mercado llega al 49% de la población. En ese sentido ya se ha incursionado en nuestro país en el diseño de este servicio. La Cainco junto a Alianza Vida cerraron el año pasado una alianza que permite a los trabajadores de las empresas afiliadas al ente gremial puedan tener un Seguro de Salud privado con $ 9 mensuales, un Seguro de Vida desde Bs. 12 o uno de Sepelio para la familia por Bs. 25.
24 abril 2012
'Los microseguros tienen aliados estratégicos'
Jorge Álvarez Pol, vicepresidente de la Boliviana Ciacruz, nos recibió en su oficina para contarnos del nuevo producto en seguro "Familia Protegida", así como su percepción de la poca cultura del seguro en Bolivia, y los diferentes tipos de segmentos o nichos que existen en el mercado.
¿En qué consiste el seguro Familia Protegida que han hecho en alianza con Belcorp?
J.A.: Este seguro lo hemos desarrollado específicamente para las consultoras de belleza de Belcorp, para beneficios de ellas y sus familias. Consiste en un seguro de vida en caso de fallecimiento de la consultora por $us 3.000, 500 dólares por gastos funerarios de la consultora y su familia, y $us 15 de apoyo diario por hospitalización de la consultora o su familia. La cobertura de familia incluye al esposo o concubino y a todos los hijos solteros menores de 25 años que vivan con la consultora. El seguro cuesta 2,7 dólares, que se paga por cada campaña de 21 días.
¿Cómo se creó el producto?
J.A.: Lo que se ha hecho es entender bien las necesidades de las promotoras que están trabajando con Belcorp, que es un grupo de personas que como cualquier otro tiene necesidad de protección. Después de analizar esas necesidades, se puede elaborar un producto de seguro que permita proteger a las consultoras y a su familia.
¿El producto está enfocado a paliar la falta de cultura de seguro en que vivimos?
J.A.: Sí, lo hemos enfocado en ese tema, porque sabemos que en Bolivia la cultura del seguro es aún muy chica, el límite de penetración en el mercado está por el orden del 1,4% en relación del PIB. Si uno compara eso en las regiones hay diferencia; por ejemplo, en Chile estamos hablando del 12%, en Argentina de un 10%. Pero esto, se puede trabajar atacando con productos sencillos, que sean fáciles de vender y bastante accesible, como es este microseguro.
¿Este tipo de microseguros tiende a crecer?
J.A.: Sí, pero en realidad hacemos un producto específico con el aliado estratégico en este caso Belcorp, no es nuestra política repetir o replicar el producto de manera masiva, porque cada segmento del mercado es diferente con necesidades específicas. Existen otros tipos de microseguros pero con otra estructura, donde varía el precio. También hemos desarrollado otros de daños a la propiedad, en fin, hay diferentes formas, pero el modelo es entender la necesidad de quiénes trabajan con el aliado estratégico.
¿Cuáles son los sectores que más adquieren los seguros?
J.A.: Actualmente como mercados potenciales hay dos sectores, el sector corporativo que es el tradicional, y todo el segmento emergente de las medianas empresas. No es muy común que un producto se enfoque a desarrollar productos de protección a la base de la pirámide. Actualmente tenemos alrededor 630 mil asegurados en productos masivos microseguros en colectivo, la idea de esto es poder desarrollar más mercado e incrementar la cultura del seguro.
¿La inseguridad hace que algunos seguros sean inviables?
J.A.: Todo se podría asegurar, el tema es a qué precio y bajo qué condiciones, hay algunas cosas dentro del mercado y el plan de contención en las que hay que poner ciertas condicionantes, y generar un precio que permita vender el seguro, pero no hay tampoco una política en el que se diga, tampoco vamos a asegurar esto, cada compañía tiene la libertad de poder asegurar o no lo que se está pidiendo.
¿Cómo está la innovación de mercado de la Ciacruz?
Como Boliviana Ciacruz, siempre nos hemos caracterizado por ofrecer al mercado servicios y productos de alto valor agregado para satisfacer las necesidades de protección de nuestros clientes. Esta alianza refuerza nuestro compromiso con el mercado y el país y permite fortalecer nuestra oferta de microseguros, indicó el ejecutivo. Por otra parte, la empresa Belcorp trabaja bajo un modelo de responsabilidad social que tiene como uno de sus pilares fundamentales el compromiso con sus consultoras y consejeras de belleza, en el cual se enmarca la creación y alianza para la oferta de este seguro. En estos primeros 6 meses se han cancelado más de 21 siniestros que se han presentado.
25 noviembre 2011
Boliviana Ciacruz, líder en microseguros
La Boliviana Ciacruz de Seguros y Reaseguros Sociedad Anónima recibió el premio Paul Harris por su aporte en la democratización de los seguros a través del desarrollo de los microseguros, que son seguros sencillos, fáciles de adquirir, con coberturas concretas y precios bajos, desde 0,99 dólares al mes.
Con el desarrollo de los microseguros se ha logrado que la población de bajos ingresos, que históricamente se encontraba desprotegida, pueda estar segura ante cualquier eventualidad. El microseguro ayuda a reducir y combatir la pobreza y a distribuir más equitativamente los recursos, permitiendo mejorar la calidad de vida de muchos sectores y abriéndoles más opciones de crecimiento con primas bajas. El microseguro protege el núcleo familiar para evitar que, ante un evento súbito, se ocasione un desequilibrio económico que no se pueda afrontar, ingresando así en la espiral del círculo de la pobreza.
Hasta la fecha, La Boliviana Ciacruz cuenta con cerca de 500.000 clientes en microseguros, a través de 46 alianzas estratégicas con diferentes instituciones microfinancieras relacionadas con el crédito y 29 alianzas estratégicas con productos voluntarios, ofreciendo microseguros con coberturas de Vida, Gastos de Sepelio, Accidentes Personales, Hospitalización, Enfermedades Graves, Protección Financiera (para tarjetas de débito y crédito), Automotores, y Seguro de Incendio y Daños a la Propiedad para los hogares y negocios.
Estos productos están disponibles a nivel nacional, en los nueve departamentos del país, tanto en el área urbana como en el campo.
Operando desde 1964, La Boliviana Ciacruz se ha adaptado a las necesidades cambiantes del mercado de seguros, reafirmando su compromiso de brindar un servicio de alta calidad, productos innovadores, accesibles y soluciones integrales para que sus clientes se encuentren seguros y tranquilos.
Para cualquier información adicional, los interesados en contactarse con La Boliviana Ciacruz pueden llamar al servicio de call center 800-10-27-27
09 octubre 2011
En alianza con compañías aseguradoras, algunos bancos o microfinancieras están lanzando microseguros con varias coberturas
La oferta de microseguros se expande en Bolivia proveniente no solo directamente de las compañías aseguradoras sino también de alianzas de éstas con algunas entidades bancarias o especializadas en microfinanzas.
Analistas y representantes de sectores empresariales coinciden en afirmar que los microseguros son una atractiva alternativa para llegar a segmentos de la población que aún se ven limitados de poder acceder a un seguro. Asimismo, consideran que falta una mayor difusión de las opciones que hay en seguros y en primas para masificar su uso.
La Asociación Boliviana de Aseguradores (ABA), fundada en La Paz en 1948, informó que cuenta con 12 compañías de seguros afiliadas. Seis de ellas ofrecen Seguros Generales y Fianzas (Alianza Compañía de Seguros y Reaseguros; BISA Seguros y Reaseguros; la Boliviana Ciacruz de Seguros y Reaseguros; Seguros y Reaseguros Fortaleza; Seguros Illimani y Latina Seguros Patrimoniales) y las otras seis, Seguros de Personas (Alianza Vida Seguros y Reaseguros; Bupa Insurance-Bolivia SA; Nacional Vida Seguros de Personas; Seguros Provida; La Vitalicia Seguros y Reaseguros de vida y Zúrich Boliviana Seguros Personales).
Según el gerente de ABA, Justino Avendaño, entre los seguros que más demanda registran están los de automotores, salud y el SOAT (Seguro Obligatorio contra Accidentes de Tránsito), considerando los montos pagados en siniestros.
Sectores y analistas evalúan avances y retos
CONF. DE EMPRESARIOS PRIVADOS
Promocionar los beneficios
El presidente de la Confederación de Empresarios Privados de Bolivia, Daniel Sánchez, destacó la importancia de diversificar las opciones de acceso a seguros. “Las compañías tienen que esforzarse en generar una mayor cultura del seguro al promocionar los beneficios que estos ofrecen. Los microseguros son una nueva y buena alternativa para capturar un mercado de asegurados que aún es pequeño. El costo de las primas puede ser una limitante para cierto segmento de la población. Cuantos más asegurados haya, en el país, éstas primas pueden bajar”, indicó Sánchez
Cámara dptal. pequeña industria
Difundir más información
La Cámara Departamental de la Pequeña Industria de Santa Cruz afilia a 3.900 socios. “Muchos de nuestros asociados han optado por adquirir seguros para preservar el bienestar de sus empleados. Pero hay otros que aún se abstienen de hacerlo, en muchos casos debido a la falta de información o porque los consideran caros. Los microseguros son una alternativa que nos beneficia porque el microempresario dispone de pocos recursos. Es necesario que las aseguradoras difundan más información. En convenio con una clínica, brindamos consultas de salud a nuestros asociados”, dijo la presidenta, Janneth Coffiel.
nw ECONOMISTA
Democratizar el seguro
“El objetivo de los microseguros es llegar a personas de pocos recursos económicos con servicios a bajo costo. Es una evolución muy interesante hacia la democratización del seguro. Considero que de la misma forma que se fue expandiendo la oferta de las microfinancieras, igual irá creciendo el desarrollo de nuevos microseguros. A medida que más gente vaya conociendo cómo funciona el mercado asegurador, esto va a seguir creciendo. Vemos que la oferta de microseguros de salud también ha ido creciendo”, afirmó el economista Góver Barja.
Productos de algunas entidades financieras
Bancosol
Paquete de microseguros
El BancoSol, en alianza con Zúrich Boliviana Seguros Personales y con La Boliviana Ciacruz lanzó en julio un paquete de microseguros con diversas coberturas. Estos son SolVida (seguro de vida y sepelio), SolProtección (seguro de vida y de accidentes personales) y SolProtección Plus (paquete de seguros contra cualquier eventualidad, además de hospitalizaciones). SolVida demanda una cuota mínima mensual que va desde 0,99 centavos de dólar, Sol Protección de $us 1,22 al mes y Sol Protección Plus de $us 2,95 cada mes. Se da la opción de asegurar al o la cónyuge y a los hijos de cierta edad, informó la entidad.
Ecofuturo
Seguros de vida y de salud
El Fondo Financiero Privado Ecofuturo informó de que sus cuentas de ahorro Renta Doble, Ecopasanaku y Ecoaguinaldo cuentan con microseguros de vida y contra accidentes (en alianza con Pro Vida), los mismos que no tienen costo adicional para sus clientes. Además, a partir de abril ofrece el microseguro de salud Ecosalud (en alianza con Bisa Seguros y Prosalud), dirigido inicialmente a sus clientes de La Paz, El Alto, Cochabamba y Santa Cruz. La cuota mensual es de Bs 40 y su cobertura hasta Bs 34.580 anuales para gastos médicos. En ambos casos, el requisito es ser cliente de Ecofuturo y presentar cédula de identidad.
Economista
Mercado para competir
“Si las empresas privadas están ingresando con fuerza al mercado de los microseguros es porque han hecho un estudio y ven que existe un mercado potencial para competir. La oferta de microseguros de salud con alianzas privadas abre nuevas alternativas frente a los servicios que pueda brindar el Estado. La oferta creciente de seguros en general es positiva porque así más gente irá tomando conciencia de la importancia de tener algún respaldo para hacer frente a siniestros que pueda sufrir. Hasta ahora ha estado limitado por el costo de las primas”, dijo el economista Alberto Bonadona.
17 agosto 2011
BancoSol y Zurich ofrecen 3 microseguros
El BancoSol y el Grupo Zurich Bolivia lanzaron ayer tres microseguros, cuyos costos oscilan entre $us 0,99 (Bs 7) y $us 2,95 (Bs 21) al mes para casos de enfermedad, accidentes y muerte.
El vicepresidente de Seguros Personales de Zurich Bolivia, Jorge Álvarez, explicó ayer que el seguro SolVida tiene un costo desde $us 0,99 (Bs 7) y cubre la muerte del asegurado por cualquier causa. El monto del seguro va desde los $us 2.000 mil hasta los $us 3.000 mil. Además se otorga $us 300 para los gastos de sepelio, y si la familia tiene hijos se entrega $us 50 por cada uno de ellos hasta un máximo de cuatro.
El otro seguro es el Sol Protección que tiene un costo desde $us 1,22 al mes y ofrece un seguro de vida con cobertura de sepelio, y beneficio para los hijos y cónyuge. Además se cubren los gastos médicos por accidente en caso de ocurrir cualquier eventualidad.
El tercero es el Sol Protección Plus que es un seguro completo por $us 2,95 y cubre sepelio, beneficio para hijos, cónyuge, cobertura de gastos médicos por accidente, hospitalización y enfermedades graves. Por $us 0,71 adicionales se podrá contar con la protección contra accidentes y la hospitalización para hijos menores de 25 años, explicó Álvarez.
Las personas interesadas en cualquiera de los seguros deberán contar necesariamente con una cuenta de ahorro en el Banco Sol y llenar un formulario.
11 agosto 2011
Alianza BancoSol y La Boliviana lanzan microseguro de $us 1 al mes
La alianza entre BancoSol, la aseguradora Zurich Boliviana y La Boliviana Ciacruz presentan tres nuevos productos en seguros de vida para democratizar este servicio ofreciendo bajos costos, con el aporte mensual menor a un dólar.
Los microseguros dirigidos a los pequeños, microempresarios y toda la población en general son el SolVida, SolProtección, y SolProtección Plus, cuyas coberturas no están disponibles en otras compañías, según explicó el sub gerente nacional de marketing y productos, José Luis Zavala.
El vicepresidente de Seguros Personales Zurich Bolivia, Jorge Álvarez, explicó el detalle de cada uno de los tres productos. El seguro SolVida permite a los clientes y usuarios contar con el seguro de vida, un servicio de sepelio, y una doble indemnización por muerte accidental por una cuota mensual básica de 0,99 dólares.
El seguro de vida y contra accidentes personales “SolProtección”, amplía la cobertura de los beneficios a los hijos y el/la cónyuge. Considera además gastos médicos con un tope calculado según la cuota mensual que va desde $us 1,22.
El tercer producto, SolProtección Plus, es un paquete de seguros completo que ofrece al beneficiario y a su familia la protección ante cualquier eventualidad. Por sólo $us 2,95 ofrece un seguro de vida con cobertura de sepelio, beneficios para los hijos y cónyuge, cobertura de gastos médicos por accidente, hospitalización y enfermedades graves.
09 enero 2011
“En el mercado hay cada vez más microseguros”
El presidente de la Asociación Boliviana de Aseguradores (ABA) de Santa Cruz, José Luis Camacho, señaló a La Prensa que en los últimos años aparecieron más microseguros o seguros individuales para proteger patrimonios y personas, y que por ello hay un desarrollo constante de este servicio en todo el país. Además, recordó que en 1997 se creó en Bolivia un seguro para mascotas.
—El año pasado aparecieron microseguros para celulares, carteras y billeteras ofertados por empresas como Multiviva y el Banco Mercantil Santa Cruz. ¿Cuál es la expectativa del mercado de los microseguros en el país?
—Se está dando un desarrollo constante en el mercado de los microseguros. Ahora hay pequeños seguros de sepelio o funerarios, como los que ofrecen Nueva Vida y otras aseguradoras. También se están dando los seguros personales, como el de Protección de Cartera del Banco Mercantil Santa Cruz. Cada vez hay más microseguros en el mercado.
—Dentro del desarrollo de los microseguros, me contaba que entre 1997 y 1998, en la ciudad de Santa Cruz hubo un seguro novedoso para ese tiempo que estuvo dirigido para mascotas, es decir para los perros.
—Sí, entre los años 1997 y 1998 hubo un seguro de mascotas que se llamó Unimed. Estuvo apoyado por la entonces Superintendencia de Seguros. Estuvo a cargo de Seguros Unicruz; sin embargo, después salió del mercado. No sé los motivos, pero las mascotas tuvieron su seguro.
—¿Conoce de proyectos para que haya seguros para mascotas?
—En este momento, no lo sé.
—¿Los microseguros seguirán creciendo?
—Seguro que sí.
Datos importantes
Multiviva es la empresa que ofrece seguros para celulares desde 8 bolivianos al mes. Teléfono: 79161564 (Karina Aguirre).
Entre 6 y 8 robos al día se registra en La Paz, según la Fuerza Especial de Lucha Contra el Crimen (FELCC) de esta ciudad.
Mujeres son las que más realizan denuncias por robo de celulares y carteras en la Fuerza Especial de Lucha contra el Crimen.
Más de dos mil personas del país poseen seguros contra robos de tarjetas en el Banco de Crédito BCP de Bolivia.
21 noviembre 2010
El Buen Samaritano lanza dos microseguros
La Cooperativa El Buen Samaritano lanzó al mercado dos nuevos productos para los clientes del transporte público; se trata de los microseguros “Automotor Plus” y “Renta Segura”.
“Automotor Plus” fue diseñado por Aon y respaldado por La Boliviana Ciacruz, es una respuesta a las necesidades específicas del transporte público al proteger la pérdida total del vehículo por robo o colisión hasta $us 10.000, además de daños a terceros, informó la empresa.
“Renta Segura” garantiza la renta diaria que el chofer deja de percibir mientras el vehículo esté en reparación. En el lanzamiento estuvieron presentes representantes de la Federación Departamental de Cooperativas de Transportes La Paz Ltda (Fedecotrans), socios de la cooperativa que serán los primeros en adquirir los microseguros “Automotor Plus” y “Renta Segura.” Se espera que hasta enero del 2011 unos 1.500 asociados estén asegurados.
Para marzo del 2011 El Buen Samaritano pretende expandir el beneficio de estos productos a clientes del sector privado que requieren proteger su vehículo de manera simple, ágil y económica. Aon es una empresa mundial en servicios de administración y transferencia de riesgos, corretaje de seguros y reaseguros, y consultoría en capital humano.
Aon Corporation cuenta con una estructura internacional integrada por 36.000 empleados y 500 oficinas en 120 países, lo que le permite ofrecer a sus clientes un valor agregado a través de soluciones innovadoras y efectivas en materia de gestión de riesgos y productividad de los recursos humanos.
Desde el 2001, Aon Bolivia SA es un corredor de seguros debidamente autorizado para intermediar seguros por la ASFI.
22 junio 2008
“Los microseguros están hechos a medida”
Lo peor que le podría suceder a un microempresario es perder su herramienta de trabajo o su capacidad de producción. Hoy, estos riesgos pueden ser cubiertos por microseguros, servicios creados por las aseguradoras a la medida del cliente, explica Gonzalo Bedoya Herrera, presidente del Grupo Zúrich Bolivia.
De esta compañía forma parte La Boliviana Ciacruz, una empresa que tiene 62 años de experiencia en el campo de los seguros y es reconocida por el internacional Grupo Zúrich como referente en el desarrollo de los microseguros en la región.
¿Cuál es la clave para una empresa que se desempeña en el rubro de los seguros?
Esencialmente, hay que tener pasión por lo que uno hace. La persona que pone alma, vida y corazón en ello, cualquiera que sea su actividad, siempre tratará de hacerlo de la mejor manera y buscar mecanismos adicionales de mejorar ese compromiso, ese rendimiento, que se traduce en productividad, competitividad y cumplimiento.
No nos olvidemos que nosotros (las aseguradoras) lo que vendemos es confianza. Además de la pasión en el trabajo, debemos tener en claro que los principios fundamentan una actividad de servicios.
La confianza es difícil de adquirir, pero fácil de perder. Si uno no es respetuoso de la ley, de las condiciones contractuales, ahí puede uno estar expuesto a mayores altibajos de los que se presentan de otra manera.
¿Cuán desarrollado está el mercado de los seguros en Bolivia?, ¿es posible crecer más?
Ciertamente que podría crecer mucho más, en base a políticas globales de incentivo a la prevención, a la transferencia de riesgo. Bolivia, como en muchos otros indicadores, está a la zaga de los referentes regionales.
Somos uno de los países que menos ahorra, que menos contribuye al Producto Interno Bruto (PIB) en términos del negocio de seguros en el país. Si pudiéramos hacer crecer la masa crítica de los seguros en Bolivia, estaríamos en posibilidad de diversificar mejor nuestros riesgos, de retener más dinero en el país, evitando una fuga de divisas que hoy se produce (...).
El 1,2% de contribución (del rubro de seguros) al PIB es realmente muy bajo, si consideramos que en países desarrollados como Japón éste llega al 40% (...).
Por lo que señala, pareciera que en Bolivia aún no está fija la idea de que es necesario estar asegurado. ¿Por qué es importante este aspecto?
Hay un elemento que a nivel mundial se destaca como una función social, que es la contribución de muchos que beneficia a pocos que se ven afectados por circunstancias adversas. Ese concepto de solidaridad social que practicamos a diario es lo que tendríamos que fomentar a nuestro mercado objetivo.
Dos casos son muy indicativos del éxito que políticas de Estado han tenido en este sentido. Uno es la creación del Seguro Obligatorio contra Accidentes de Tránsito (SOAT). El otro son los seguros ocupacionales y no ocupacionales a través de la reforma de pensiones (...).
Es una tarea que tiene que ser compartida por el sector estatal y por el privado. Entre ambos, podemos hacer esa conjunción de esfuerzos. Quisiéramos ver que lo que ya ha sido un gran éxito en Bolivia, que es el desarrollo de las microfinanzas, se pudiera fomentar mucho más ampliamente en términos de lo que son los microseguros.
Teniendo en cuenta la composición de nuestra economía, donde predominan las microempresas, ¿qué papel juegan los microseguros?
Los seguros tradicionales son contratos donde el usuario se adhiere a los términos y condiciones que ofrece una empresa (...). Los microseguros sí están revolucionando ese concepto tan antiguo, porque en lugar de que sean productos a los que uno se tiene que adherir, las compañías estamos diseñando productos en función de las necesidades del mercado objetivo.
La otra gran diferencia es que este concepto apunta a hacer productos más sencillos, menos sofisticados, con coberturas concretas y específicas, lo que permite establecer mercados objetivos más amplios. Estamos logrando diseñar productos con precios que están al alcance de esos sectores menos favorecidos.
Hoy tenemos seguros que no exceden un dólar al mes. Debiéramos propiciar que la gente tome conciencia del alcance de estos productos, entonces estaríamos creando un círculo virtuoso. Por otro lado, se podría evitar que esa gente vuelva a los círculos de pobreza en caso de pérdida o daño.
También estaríamos creando una masa crítica que se retendría en el país y que permitiría volcar esos recursos en instrumentos de inversión. Lo que falta es una política de Estado de fomento a la transferencia de riesgos a través de compañías idóneas (...).
El mercado potencial para este tipo de productos en el país es de 2,5 millones de clientes adicionales. Esto es un proceso autosostenible, no buscamos un subsidio porque los mismos no son sostenibles en el tiempo (...).
Microfinanzas y microseguros van de la mano...
Sí, porque las microfinanzas son una fuente de capital de trabajo e inversión para los segmentos de la micro y pequeña empresa. Y los microseguros permiten la preservación de esos activos que se han podido lograr merced a grandes sacrificios, tanto en trabajo como en tiempo. Los pequeños empresarios, para comprar una máquina de tejer, tienen que ahorrar centavo a centavo. Si esa máquina se incendia o es robada, ¿cómo sustituimos ese activo en favor de esa unidad productiva? (...). A través del sistema de transferencia de riesgo, lo que hace es ahorrar una pequeñísima parte para comprar una prestación de seguros que le cubren la pérdida de ese su activo.
Si el Gobierno quisiera hacer una función social de verdad, debería introducir un concepto de microseguro casi obligatorio a todas las unidades productivas porque eso sí protege a la clase trabajadora. Pero para que esto tenga la connotación necesaria, se necesita un estudio objetivo, técnico, para decir cómo podríamos introducir un concepto de esa naturaleza en los sectores productivos.
¿Cuáles son los segmentos que podrían beneficiarse con los microseguros?
Toda aquella unidad productiva que tenga que ver con personas, activos, herramientas de trabajo (...). La gama es tan amplia como la que proporcionamos al sector privado, pero desde otro punto de vista. Estos son productos hechos a medida. Y el secreto del manejo económico a precios accesibles para cualquier bolsillo es que por detrás hay un enorme soporte de gestión y administración tecnológica (...).
“ Los microseguros permiten la preservación de activos que se han logrado merced a grandes sacrificios. ”
Etiquetas:
EXPERTOS FINANCIEROS,
MICROSEGUROS,
SEGUROS
06 junio 2008
Zurich Bolivia pretende llegar a 250.000 personas con microseguros
El grupo de seguros Zurich Bolivia espera contar para esta gestión con 250.000 personas que contraten los microseguros que ofrece la firma.
De acuerdo con su presidente, Gonzalo Bedoya, el mercado nacional es de unos dos millones de personas y sólo cerca del 10% cuenta con microseguros, lo que aún permite tener un mayor público meta. “Bolivia es el país que menos ha crecido en la venta de seguros, estamos en un 4% cuando en la región la media esta cerca del 20%”, sostuvo.
Señaló que los microseguros protegen los bienes (máquinas, inversiones, préstamos) de los pequeños y medianos empresarios y que su costo en promedio es de Bs 15 por mes. /JCS
30 diciembre 2007
La oferta de microseguros se masificará en 6 meses
Dentro de seis meses, los microempresarios, pequeños ahorristas y aquellas personas de bajos ingresos en el país podrán contar con un seguro que les brindará cobertura ante cualquier eventualidad o siniestro.
En el transcurso de los siguientes seis meses, las empresas microfinancieras, aliadas con las empresas aseguradoras, estarán diseñando los productos
específicos referidos a los microseguros, para ponerlos al alcance de la clientela de las microfinancieras. Así lo ha informado el Centro Internacional de Apoyo a las Innovaciones Financieras - Afin, que es la entidad impulsora de las alianzas.
En la actualidad, en el país existen únicamente dos entidades microfinancieras que ofrecen microseguros a sus clientes.
Según información brindada por el Centro Afin, en general, los microseguros, en todos los rubros se canalizarán a través de las microfinancieras, porque tienen 900 puntos de venta y más de 800.000 usuarios en todo el país, quienes serían el primer mercado para los microseguros.
Hasta ahora, el mundo de los seguros estaba circunscrito a personas y actividades que eran sinónimo de medianos y/o altos ingresos. Mientras, los microseguros se refieren a la cobertura que las personas de bajos ingresos podrán tener para asegurar, por ejemplo, bienes como maquinarias, mercaderías, e incluso su salud, entre otros, y así poder superar cualquier contingencia que se les presente.
Las pólizas de los microseguros serán simples (una o dos páginas) y tendrán primas muy bajas (uno o dos dólares mensuales, por ejemplo), para que el usuario pueda pagarlas sin problemas, a lo largo del tiempo.
Los microseguros permitirán que la actividad económica de los microempresarios no se trunque por algún imprevisto o siniestro. Por ejemplo, los comerciantes podrán reponer sus mercaderías si resultan afectados por algún siniestro (incendio, accidentes en su transporte, entre otros), o podrán reponer sus maquinarias si las mismas son robadas o se malogran.
La creación del mercado de microseguros es el objetivo que persigue Afin con el Programa de Promoción de Microseguros para Microempresarios.
Este año, Afin financió estudios de entidades microfinancieras y aseguradoras y puso en contacto a ambos tipos de empresas para que puedan dar cobertura de seguros a la población de bajos recursos dedicada a alguna actividad económica.
APUNTES
Servicios • Según el Centro Afin, los microseguros son una práctica común en otras naciones. En el país, aún no existe una norma legal que permita la masificación de estos servicios.
Nacional • En Bolivia, el microseguro más conocido es el Seguro Obligatorio contra Accidentes de Tránsito (SOAT), con una prima de 12 a 14 dólares que se pagan anualmente.
Suscribirse a:
Entradas (Atom)